Domain seminar-arbeitsrecht.de kaufen?
Wir ziehen mit dem Projekt
seminar-arbeitsrecht.de um.
Sind Sie am Kauf der Domain
seminar-arbeitsrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain seminar-arbeitsrecht.de kaufen?
Welche gesetzlichen Regelungen gelten für Mindestlohn, Urlaubsanspruch und Kündigungsschutz in Deutschland? Wie sind die Rechte und Pflichten von Arbeitnehmern und Arbeitgebern in Bezug auf Arbeitszeit, Überstunden und Mutterschutz gesetzlich geregelt?
Der Mindestlohn beträgt derzeit 9,60 Euro pro Stunde. Arbeitnehmer haben Anspruch auf mindestens 24 Werktage Urlaub im Jahr. Der Kündigungsschutz gilt für Arbeitnehmer nach sechs Monaten Betriebszugehörigkeit. Arbeitnehmer dürfen maximal 48 Stunden pro Woche arbeiten. Überstunden müssen vergütet oder durch Freizeit ausgeglichen werden. Schwangere haben Anspruch auf Mutterschutz, der sie vor Kündigung und Überstunden schützt. **
Welche gesetzlichen Regelungen schützen Arbeitnehmer in Bezug auf Arbeitszeit, Kündigungsschutz und Mindestlohn?
Arbeitnehmer werden durch das Arbeitszeitgesetz vor übermäßiger Arbeitsbelastung geschützt. Der Kündigungsschutz wird durch das Kündigungsschutzgesetz gewährleistet. Der Mindestlohn wird durch das Mindestlohngesetz festgelegt. **

Ähnliche Suchbegriffe für 5-vor-Steuerrecht-Set
Top-Angebote
Produkte zum Begriff 5-vor-Steuerrecht-Set:
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche gesetzlichen Regelungen gelten für Arbeitsverhältnisse in Bezug auf Arbeitszeit, Kündigungsschutz und Urlaubsanspruch?
Für Arbeitsverhältnisse gelten gesetzliche Regelungen wie das Arbeitszeitgesetz, das Kündigungsschutzgesetz und das Bundesurlaubsgesetz. Diese Gesetze regeln unter anderem die maximale Arbeitszeit, den Kündigungsschutz und den Mindesturlaubsanspruch für Arbeitnehmer. Verstöße gegen diese Regelungen können zu rechtlichen Konsequenzen für den Arbeitgeber führen. **
-
Wie lautet der 6er Set-Bonus in Diablo 3 mit 5 Teilen?
Es gibt keinen 6er Set-Bonus in Diablo 3 mit nur 5 Teilen. In Diablo 3 gibt es Sets mit 2, 4 und 6 Teilen, wobei der 6er Set-Bonus normalerweise der stärkste ist und zusätzliche Fähigkeiten oder Boni gewährt. Um den 6er Set-Bonus zu erhalten, müssen alle 6 Teile des Sets ausgerüstet sein. **
-
Bis wann Urlaubsanspruch Mutterschutz?
Der Urlaubsanspruch während des Mutterschutzes besteht bis zum Ende des Arbeitsverhältnisses. Das bedeutet, dass die werdende Mutter auch während des Mutterschutzes weiterhin Anspruch auf ihren gesetzlichen Urlaub hat. Dieser kann entweder vor Beginn des Mutterschutzes genommen werden oder auch nach der Rückkehr aus dem Mutterschutz. Es ist wichtig, dass der Urlaubsanspruch nicht verfällt und die Arbeitnehmerin ihn auch nach dem Mutterschutz noch geltend machen kann. Es empfiehlt sich daher, den Urlaub rechtzeitig zu planen und gegebenenfalls mit dem Arbeitgeber abzustimmen. **
-
Was sind die rechtlichen Aspekte eines Beschaftigungsverhaltnisses in Bezug auf Arbeitsrecht, Steuerrecht und Sozialversicherung?
Ein Beschäftigungsverhältnis unterliegt dem Arbeitsrecht, das die Rechte und Pflichten von Arbeitnehmer und Arbeitgeber regelt. Dazu gehören Arbeitsverträge, Arbeitszeiten, Kündigungsschutz und Mindestlohn. Im Steuerrecht müssen Arbeitgeber und Arbeitnehmer ihre Einkommensteuer und Sozialversicherungsbeiträge zahlen, die je nach Einkommen und Beschäftigungsverhältnis variieren können. Die Sozialversicherungspflicht betrifft die Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung, die von Arbeitgeber und Arbeitnehmer gemeinsam finanziert werden. **

Was sind die rechtlichen Rahmenbedingungen für Arbeitnehmer in Bezug auf Arbeitszeit, Kündigungsschutz und Urlaubsanspruch?
Arbeitnehmer haben laut Arbeitszeitgesetz Anspruch auf eine maximale Arbeitszeit von 8 Stunden pro Tag und 48 Stunden pro Woche. Der Kündigungsschutz ist im Kündigungsschutzgesetz geregelt und schützt Arbeitnehmer vor ungerechtfertigten Kündigungen. Arbeitnehmer haben laut Bundesurlaubsgesetz Anspruch auf mindestens 24 Werktage bezahlten Urlaub pro Jahr. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Top-Angebote
Produkte zum Begriff 5-vor-Steuerrecht-Set:
-
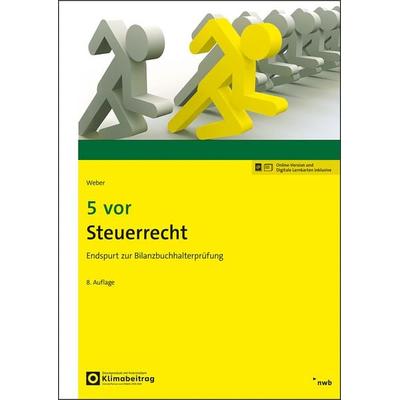
5 vor Steuerrecht, Schulbücher von Martin WeberDas Buch "5 vor Steuerrecht" vom NWB Verlag ist ein umfassendes Lehrwerk, das sich gezielt auf die Vorbereitung zur Bilanzbuchhalterprüfung konzentriert. Es bietet eine strukturierte und praxisnahe Herangehensweise an die komplexen Themen des Steuerrechts. Die 8. aktualisierte Auflage enthält alle relevanten Informationen und ist darauf ausgelegt, Lernenden zu helfen, sich effizient auf die Prüfung vorzubereiten. Mit einer Kombination aus theoretischen Grundlagen und praktischen Beispielen wird das Verständnis für steuerrechtliche Fragestellungen gefördert. Zudem sind digitale Lernkarten und eine Online-Version enthalten, die den Lernprozess unterstützen und flexibilisieren. Die klare Gliederung und die verständliche Sprache machen das Buch zu einem wertvollen Begleiter für alle, die sich im Bereich Steuerrecht weiterbilden möchten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche gesetzlichen Regelungen gelten für Mindestlohn, Urlaubsanspruch und Kündigungsschutz in Deutschland? Wie sind die Rechte und Pflichten von Arbeitnehmern und Arbeitgebern in Bezug auf Arbeitszeit, Überstunden und Mutterschutz gesetzlich geregelt?
Der Mindestlohn beträgt derzeit 9,60 Euro pro Stunde. Arbeitnehmer haben Anspruch auf mindestens 24 Werktage Urlaub im Jahr. Der Kündigungsschutz gilt für Arbeitnehmer nach sechs Monaten Betriebszugehörigkeit. Arbeitnehmer dürfen maximal 48 Stunden pro Woche arbeiten. Überstunden müssen vergütet oder durch Freizeit ausgeglichen werden. Schwangere haben Anspruch auf Mutterschutz, der sie vor Kündigung und Überstunden schützt. **
-
Welche gesetzlichen Regelungen schützen Arbeitnehmer in Bezug auf Arbeitszeit, Kündigungsschutz und Mindestlohn?
Arbeitnehmer werden durch das Arbeitszeitgesetz vor übermäßiger Arbeitsbelastung geschützt. Der Kündigungsschutz wird durch das Kündigungsschutzgesetz gewährleistet. Der Mindestlohn wird durch das Mindestlohngesetz festgelegt. **
-
Welche gesetzlichen Regelungen gelten für Arbeitsverhältnisse in Bezug auf Arbeitszeit, Kündigungsschutz und Urlaubsanspruch?
Für Arbeitsverhältnisse gelten gesetzliche Regelungen wie das Arbeitszeitgesetz, das Kündigungsschutzgesetz und das Bundesurlaubsgesetz. Diese Gesetze regeln unter anderem die maximale Arbeitszeit, den Kündigungsschutz und den Mindesturlaubsanspruch für Arbeitnehmer. Verstöße gegen diese Regelungen können zu rechtlichen Konsequenzen für den Arbeitgeber führen. **
-
Wie lautet der 6er Set-Bonus in Diablo 3 mit 5 Teilen?
Es gibt keinen 6er Set-Bonus in Diablo 3 mit nur 5 Teilen. In Diablo 3 gibt es Sets mit 2, 4 und 6 Teilen, wobei der 6er Set-Bonus normalerweise der stärkste ist und zusätzliche Fähigkeiten oder Boni gewährt. Um den 6er Set-Bonus zu erhalten, müssen alle 6 Teile des Sets ausgerüstet sein. **
Ähnliche Suchbegriffe für 5-vor-Steuerrecht-Set
-
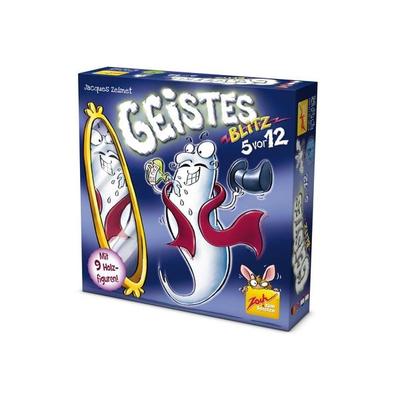
Geistesblitz 5 vor 12Ein Reaktionsspiel Der Extraklasse, Das Spielwitz, Verwirrung, Kombinatorische Spannung Und Nervenkitzel Einzigartig Vereint. Neun Hochwertige Holzgegenstände Stehen In Der Tischmitte. In Bewährter Geistesblitz-manier Sind Alle Spieler Gleichzeitig...20,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Bis wann Urlaubsanspruch Mutterschutz?
Der Urlaubsanspruch während des Mutterschutzes besteht bis zum Ende des Arbeitsverhältnisses. Das bedeutet, dass die werdende Mutter auch während des Mutterschutzes weiterhin Anspruch auf ihren gesetzlichen Urlaub hat. Dieser kann entweder vor Beginn des Mutterschutzes genommen werden oder auch nach der Rückkehr aus dem Mutterschutz. Es ist wichtig, dass der Urlaubsanspruch nicht verfällt und die Arbeitnehmerin ihn auch nach dem Mutterschutz noch geltend machen kann. Es empfiehlt sich daher, den Urlaub rechtzeitig zu planen und gegebenenfalls mit dem Arbeitgeber abzustimmen. **
-
Was sind die rechtlichen Aspekte eines Beschaftigungsverhaltnisses in Bezug auf Arbeitsrecht, Steuerrecht und Sozialversicherung?
Ein Beschäftigungsverhältnis unterliegt dem Arbeitsrecht, das die Rechte und Pflichten von Arbeitnehmer und Arbeitgeber regelt. Dazu gehören Arbeitsverträge, Arbeitszeiten, Kündigungsschutz und Mindestlohn. Im Steuerrecht müssen Arbeitgeber und Arbeitnehmer ihre Einkommensteuer und Sozialversicherungsbeiträge zahlen, die je nach Einkommen und Beschäftigungsverhältnis variieren können. Die Sozialversicherungspflicht betrifft die Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung, die von Arbeitgeber und Arbeitnehmer gemeinsam finanziert werden. **
-
Was sind die rechtlichen Rahmenbedingungen für Arbeitnehmer in Bezug auf Arbeitszeit, Kündigungsschutz und Urlaubsanspruch?
Arbeitnehmer haben laut Arbeitszeitgesetz Anspruch auf eine maximale Arbeitszeit von 8 Stunden pro Tag und 48 Stunden pro Woche. Der Kündigungsschutz ist im Kündigungsschutzgesetz geregelt und schützt Arbeitnehmer vor ungerechtfertigten Kündigungen. Arbeitnehmer haben laut Bundesurlaubsgesetz Anspruch auf mindestens 24 Werktage bezahlten Urlaub pro Jahr. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.